Domain polyzythämie.de kaufen?
Wir ziehen mit dem Projekt
polyzythämie.de um.
Sind Sie am Kauf der Domain
polyzythämie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polyzythämie.de kaufen?
Was sind die grundlegenden Prinzipien und Anwendungsfälle des Reverse Charge-Verfahrens in der Umsatzsteuer?
Das Reverse Charge-Verfahren bedeutet, dass der Leistungsempfänger die Umsatzsteuer anstelle des Leistenden abführt. Es wird angewendet, wenn Dienstleistungen zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Ziel ist es, Steuerhinterziehung zu verhindern und den Binnenmarkt zu stärken. **
Was sind die Hauptvorteile und Herausforderungen bei der Anwendung des Reverse-Charge-Verfahrens in der Umsatzsteuer?
Die Hauptvorteile des Reverse-Charge-Verfahrens in der Umsatzsteuer sind die Vermeidung von Betrug und die Vereinfachung der Abrechnung für Unternehmen. Die Herausforderungen liegen in der korrekten Anwendung des Verfahrens, der Dokumentation und der Einhaltung der gesetzlichen Vorschriften. Zudem kann es zu Verwirrung und Unsicherheit bei der Umsetzung kommen. **

Ähnliche Suchbegriffe für Umsatzsteuerliche-Rechtsfolgen-des-Reverse-Charge-Verfahrens
Top-Angebote
Produkte zum Begriff Umsatzsteuerliche-Rechtsfolgen-des-Reverse-Charge-Verfahrens:
-
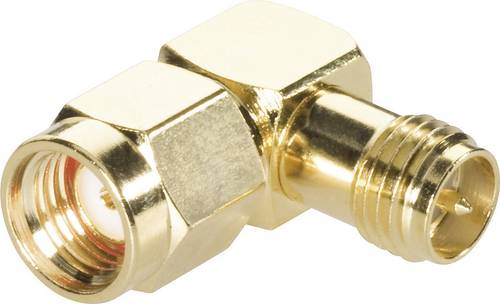
BKL Electronic 0419106 0419106 SMA-Reverse-Adapter SMA-Reverse-Stecker - SMA-Reverse-Buchse 1St.SMA-Steckverbinder in Industriequalität aus passiviertem rostfreiem Stahl. Kontakte: Stecker: Messing vergoldet - Buchse: Beryllium Kupfer vergoldet.5,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien des Reverse Charge-Verfahrens und in welchen Situationen wird es angewendet?
Das Reverse Charge-Verfahren bedeutet, dass der Leistungsempfänger die Umsatzsteuer anstelle des Leistenden selbst abführt. Es wird angewendet bei grenzüberschreitenden Dienstleistungen innerhalb der EU sowie bei bestimmten inländischen Lieferungen von Bauleistungen und Metallen. Das Ziel ist es, Steuerbetrug zu verhindern und die Steuererhebung zu vereinfachen. **
-
Was sind die grundlegenden Prinzipien und Verfahren des Reverse Charge-Verfahrens in Bezug auf die Umsatzsteuer?
Beim Reverse Charge-Verfahren übernimmt der Leistungsempfänger die Verpflichtung, die Umsatzsteuer an das Finanzamt zu zahlen. Dies gilt vor allem bei grenzüberschreitenden Dienstleistungen und Lieferungen. Der Leistungserbringer weist auf der Rechnung lediglich den Hinweis "Steuerschuldnerschaft des Leistungsempfängers" aus. **
-
Was sind die grundlegenden Prinzipien des Reverse Charge-Verfahrens und wie unterscheidet es sich von anderen Formen der Umsatzbesteuerung?
Beim Reverse Charge-Verfahren wird die Umsatzsteuer nicht vom leistenden Unternehmer, sondern vom Leistungsempfänger abgeführt. Dies dient der Vermeidung von Umsatzsteuerbetrug. Im Gegensatz zu anderen Formen der Umsatzbesteuerung verschiebt das Reverse Charge-Verfahren die Steuerschuld auf den Leistungsempfänger. **
-
Was sind die Voraussetzungen für die Anwendung des Reverse-Charge-Verfahrens und welche Auswirkungen hat es auf die Umsatzsteuerpflicht?
Die Voraussetzungen für die Anwendung des Reverse-Charge-Verfahrens sind, dass es sich um eine Lieferung von bestimmten Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Ländern handelt. Dabei wird die Umsatzsteuerschuld vom Leistungsempfänger anstelle des Leistenden übernommen. Dies hat zur Folge, dass der Leistungsempfänger die Umsatzsteuer in seiner Umsatzsteuervoranmeldung ausweisen und abführen muss. **
Wie funktioniert Reverse Charge Verfahren?
Wie funktioniert Reverse Charge Verfahren? **
Wann wird Reverse Charge angewendet?
Reverse Charge wird angewendet, wenn ein Unternehmen Waren oder Dienstleistungen von einem ausländischen Lieferanten bezieht. In diesem Fall ist das Unternehmen verpflichtet, die Umsatzsteuer selbst zu berechnen und an das Finanzamt zu zahlen, anstatt dass der ausländische Lieferant die Umsatzsteuer in Rechnung stellt. Reverse Charge wird auch angewendet, wenn ein Unternehmen innerhalb der EU Dienstleistungen von einem ausländischen Dienstleister bezieht. In solchen Fällen muss das Unternehmen die Umsatzsteuer selbst abführen. Es ist wichtig, die Regelungen zum Reverse Charge genau zu beachten, um keine steuerlichen Verstöße zu begehen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerliche-Rechtsfolgen-des-Reverse-Charge-Verfahrens:
-
Diaglobal Erythrozyten & Hämatokrit Kontrolllösung – 5 × 1 ml ERY/HCT QS.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 15px; border-radius: 5px; border-left: 5px solid rgb(46, 125, 50); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } .cls-tabelle-wrapper { overflow-x: auto; } Diaglobal ERY QS – Kontrolllösung für Erythrozyten & Hämatokrit, 5 × 1 ml Wer in der Praxis Erythrozyten- und Hämatokritwerte patientennah misst, muss regelmäßig die Richtigkeit seines Messsystems prüfen — das fordert die Richtlinie der Bundesärztekammer (RiliBÄK) . Die Diaglobal ERY QS Kontrolllösung macht genau das einfach: Fünf gebrauchsfertige Röhrchen mit Hämolysat im Normalbereich, je 1 ml, sofort einsetzbar ohne Zusatzreagenzien. Sie deckt beide Parameter ab — Erythrozyten (ERY 142) und Hämatokrit (HCT 142) — in einem einzigen Kontrollvorgang. Für Hausarztpraxen, Dialysezentren, pädiatrische Praxen, Sportmedizin und Labore , die valide und dokumentierbare Messwerte im Praxisalltag benötigen. Die Anwendung ist identisch mit der Patientenmessung: 10 µl Kontrolllösung in eine frische Küvette pipettieren, ins Photometer einlegen, Messwert mit dem Sollbereich im Beipackzettel vergleichen. Liegt der Wert im Bereich, ist das Messsystem korrekt kalibriert. Bei Abweichungen lassen sich gezielt Küvettencharge, Pipettiervolumen oder Photometer überprüfen. Ein geöffnetes Röhrchen bleibt bei 2–8 °C bis zu vier Wochen stabil. Die Sollwerte sind spezifisch auf Diaglobal-Photometer abgestimmt; bei Geräten anderer Hersteller ist eine geräteindividuelle Validierung erforderlich. Das Sicherheitsdatenblatt steht auf der Produktseite unter Downloads bereit. Wichtige Merkmale Zwei Parameter, eine Lösung: Kontrolliert sowohl Erythrozyten (ERY 142) als auch Hämatokrit (HCT 142) in einem Kontrollvorgang — kein separates Kontrollmaterial nötig. Spart Lagerplatz und vereinfacht die Qualitätssicherung. Sofort einsatzbereit: Fünf gebrauchsfertige Röhrchen à 1 ml — keine Zusatzreagenzien, keine Vorbereitung. Direkt pipettieren, messen, dokumentieren. RiliBÄK-konform: Erfüllt die Anforderung der Bundesärztekammer zur wöchentlichen Richtigkeitskontrolle in der patientennahen Diagnostik. Protokollvordrucke sind bei Diaglobal kostenlos erhältlich. Geringer Verbrauch: Nur 10 µl pro Kontrollmessung — identisch mit dem Probenvolumen bei Patientenmessungen. Fünf Röhrchen reichen für viele Kontrollzyklen. Geöffnet stabil: Bis zu vier Wochen nach Öffnung bei 2–8 °C verwendbar. Praktisch für die wöchentliche Kontrolle ohne Materialverschwendung. Klare Sollwerte: Normalbereich mit dokumentierten Referenzwerten im Beipackzettel. Einfacher Soll-Ist-Vergleich für die Protokolldokumentation. CE-IVD zertifiziert: Zugelassen für den professionellen Einsatz in der In-vitro-Diagnostik. Anwendung & Durchführung Vorbereitung: Röhrchen vor Gebrauch sanft schwenken — nicht schütteln. Schütteln kann Schaumbildung verursachen und den Messwert verfälschen. Probenauftrag: Exakt 10 µl Kontrolllösung in eine frische Küvette (ERY 142 oder HCT 142) pipettieren — identisch mit dem Patienten-Volumen. Messung: Küvette in das auf die entsprechende Methode programmierte Photometer einsetzen und wie eine Patientenprobe messen. Auswertung: Messwert mit dem Sollbereich im Beipackzettel vergleichen. Bei Abweichungen Gerät, Pipettiervolumen und Küvettencharge prüfen. Dokumentation: Messwert und Datum im Qualitätskontroll-Protokoll eintragen. Protokollvordrucke sind bei Diaglobal kostenlos erhältlich. ⚠️ Bitte beachten: Kontrolle bei jeder neuen Küvettencharge, nach Gerätewartung und mindestens wöchentlich gemäß RiliBÄK durchführen. Die Sollwerte sind auf Diaglobal-Photometer abgestimmt — bei Geräten ande44,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BKL Electronic 0419106 0419106 SMA-Reverse-Adapter SMA-Reverse-Stecker - SMA-Reverse-Buchse 1St.SMA-Steckverbinder in Industriequalität aus passiviertem rostfreiem Stahl. Kontakte: Stecker: Messing vergoldet - Buchse: Beryllium Kupfer vergoldet.5,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Anwendungsfälle des Reverse Charge-Verfahrens in der Umsatzsteuer?
Das Reverse Charge-Verfahren bedeutet, dass der Leistungsempfänger die Umsatzsteuer anstelle des Leistenden abführt. Es wird angewendet, wenn Dienstleistungen zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Ziel ist es, Steuerhinterziehung zu verhindern und den Binnenmarkt zu stärken. **
-
Was sind die Hauptvorteile und Herausforderungen bei der Anwendung des Reverse-Charge-Verfahrens in der Umsatzsteuer?
Die Hauptvorteile des Reverse-Charge-Verfahrens in der Umsatzsteuer sind die Vermeidung von Betrug und die Vereinfachung der Abrechnung für Unternehmen. Die Herausforderungen liegen in der korrekten Anwendung des Verfahrens, der Dokumentation und der Einhaltung der gesetzlichen Vorschriften. Zudem kann es zu Verwirrung und Unsicherheit bei der Umsetzung kommen. **
-
Was sind die grundlegenden Prinzipien des Reverse Charge-Verfahrens und in welchen Situationen wird es angewendet?
Das Reverse Charge-Verfahren bedeutet, dass der Leistungsempfänger die Umsatzsteuer anstelle des Leistenden selbst abführt. Es wird angewendet bei grenzüberschreitenden Dienstleistungen innerhalb der EU sowie bei bestimmten inländischen Lieferungen von Bauleistungen und Metallen. Das Ziel ist es, Steuerbetrug zu verhindern und die Steuererhebung zu vereinfachen. **
-
Was sind die grundlegenden Prinzipien und Verfahren des Reverse Charge-Verfahrens in Bezug auf die Umsatzsteuer?
Beim Reverse Charge-Verfahren übernimmt der Leistungsempfänger die Verpflichtung, die Umsatzsteuer an das Finanzamt zu zahlen. Dies gilt vor allem bei grenzüberschreitenden Dienstleistungen und Lieferungen. Der Leistungserbringer weist auf der Rechnung lediglich den Hinweis "Steuerschuldnerschaft des Leistungsempfängers" aus. **
Ähnliche Suchbegriffe für Umsatzsteuerliche-Rechtsfolgen-des-Reverse-Charge-Verfahrens
-
Was sind die grundlegenden Prinzipien des Reverse Charge-Verfahrens und wie unterscheidet es sich von anderen Formen der Umsatzbesteuerung?
Beim Reverse Charge-Verfahren wird die Umsatzsteuer nicht vom leistenden Unternehmer, sondern vom Leistungsempfänger abgeführt. Dies dient der Vermeidung von Umsatzsteuerbetrug. Im Gegensatz zu anderen Formen der Umsatzbesteuerung verschiebt das Reverse Charge-Verfahren die Steuerschuld auf den Leistungsempfänger. **
-
Was sind die Voraussetzungen für die Anwendung des Reverse-Charge-Verfahrens und welche Auswirkungen hat es auf die Umsatzsteuerpflicht?
Die Voraussetzungen für die Anwendung des Reverse-Charge-Verfahrens sind, dass es sich um eine Lieferung von bestimmten Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Ländern handelt. Dabei wird die Umsatzsteuerschuld vom Leistungsempfänger anstelle des Leistenden übernommen. Dies hat zur Folge, dass der Leistungsempfänger die Umsatzsteuer in seiner Umsatzsteuervoranmeldung ausweisen und abführen muss. **
-
Wie funktioniert Reverse Charge Verfahren?
Wie funktioniert Reverse Charge Verfahren? **
-
Wann wird Reverse Charge angewendet?
Reverse Charge wird angewendet, wenn ein Unternehmen Waren oder Dienstleistungen von einem ausländischen Lieferanten bezieht. In diesem Fall ist das Unternehmen verpflichtet, die Umsatzsteuer selbst zu berechnen und an das Finanzamt zu zahlen, anstatt dass der ausländische Lieferant die Umsatzsteuer in Rechnung stellt. Reverse Charge wird auch angewendet, wenn ein Unternehmen innerhalb der EU Dienstleistungen von einem ausländischen Dienstleister bezieht. In solchen Fällen muss das Unternehmen die Umsatzsteuer selbst abführen. Es ist wichtig, die Regelungen zum Reverse Charge genau zu beachten, um keine steuerlichen Verstöße zu begehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.